La actividad ganadera atraviesa un escenario de oferta más ajustada, con fuertes caídas en la faena y la producción de carne. Sin embargo, algunas categorías de hacienda muestran una sólida recuperación de precios, especialmente el ternero, que continúa superando la evolución de la inflación.
La ganadería argentina mantiene señales contrapuestas durante 2026. Mientras la actividad evidencia una marcada retracción en los niveles de faena y producción de carne vacuna, los precios de la hacienda siguen mostrando comportamientos dispares, con el ternero como principal protagonista. El mercado continúa ajustándose luego de varios años de elevada extracción de stock y cambios en la dinámica de oferta.
Granos: precios firmes y mejores relaciones de compra impulsan el escenario agrícola
Uno de los indicadores más relevantes es la faena bovina. Durante agosto se sacrificaron 1.077.097 cabezas, lo que representa una caída interanual del 12,9%, equivalente a más de 150 mil animales menos que en el mismo mes del año pasado. En términos acumulados, los primeros ocho meses del año registran una contracción del 9,8% respecto de igual período de 2025.
La menor actividad en los frigoríficos tiene su correlato directo en la producción de carne vacuna. Según el relevamiento, la producción mensual volvió a caer con fuerza y se ubicó en torno a las 248 mil toneladas, unas 23.700 toneladas menos que un año atrás. El dato refleja una tendencia que se repitió prácticamente durante todo el año: de los primeros ocho meses de 2026, apenas uno mostró una variación positiva frente al año anterior.
Para los analistas, este comportamiento responde a una oferta ganadera más restringida. La menor disponibilidad de animales para faena es consecuencia de decisiones de retención adoptadas por los productores en ciclos previos y también de un proceso de recomposición del rodeo que limita la salida de hacienda hacia el mercado.
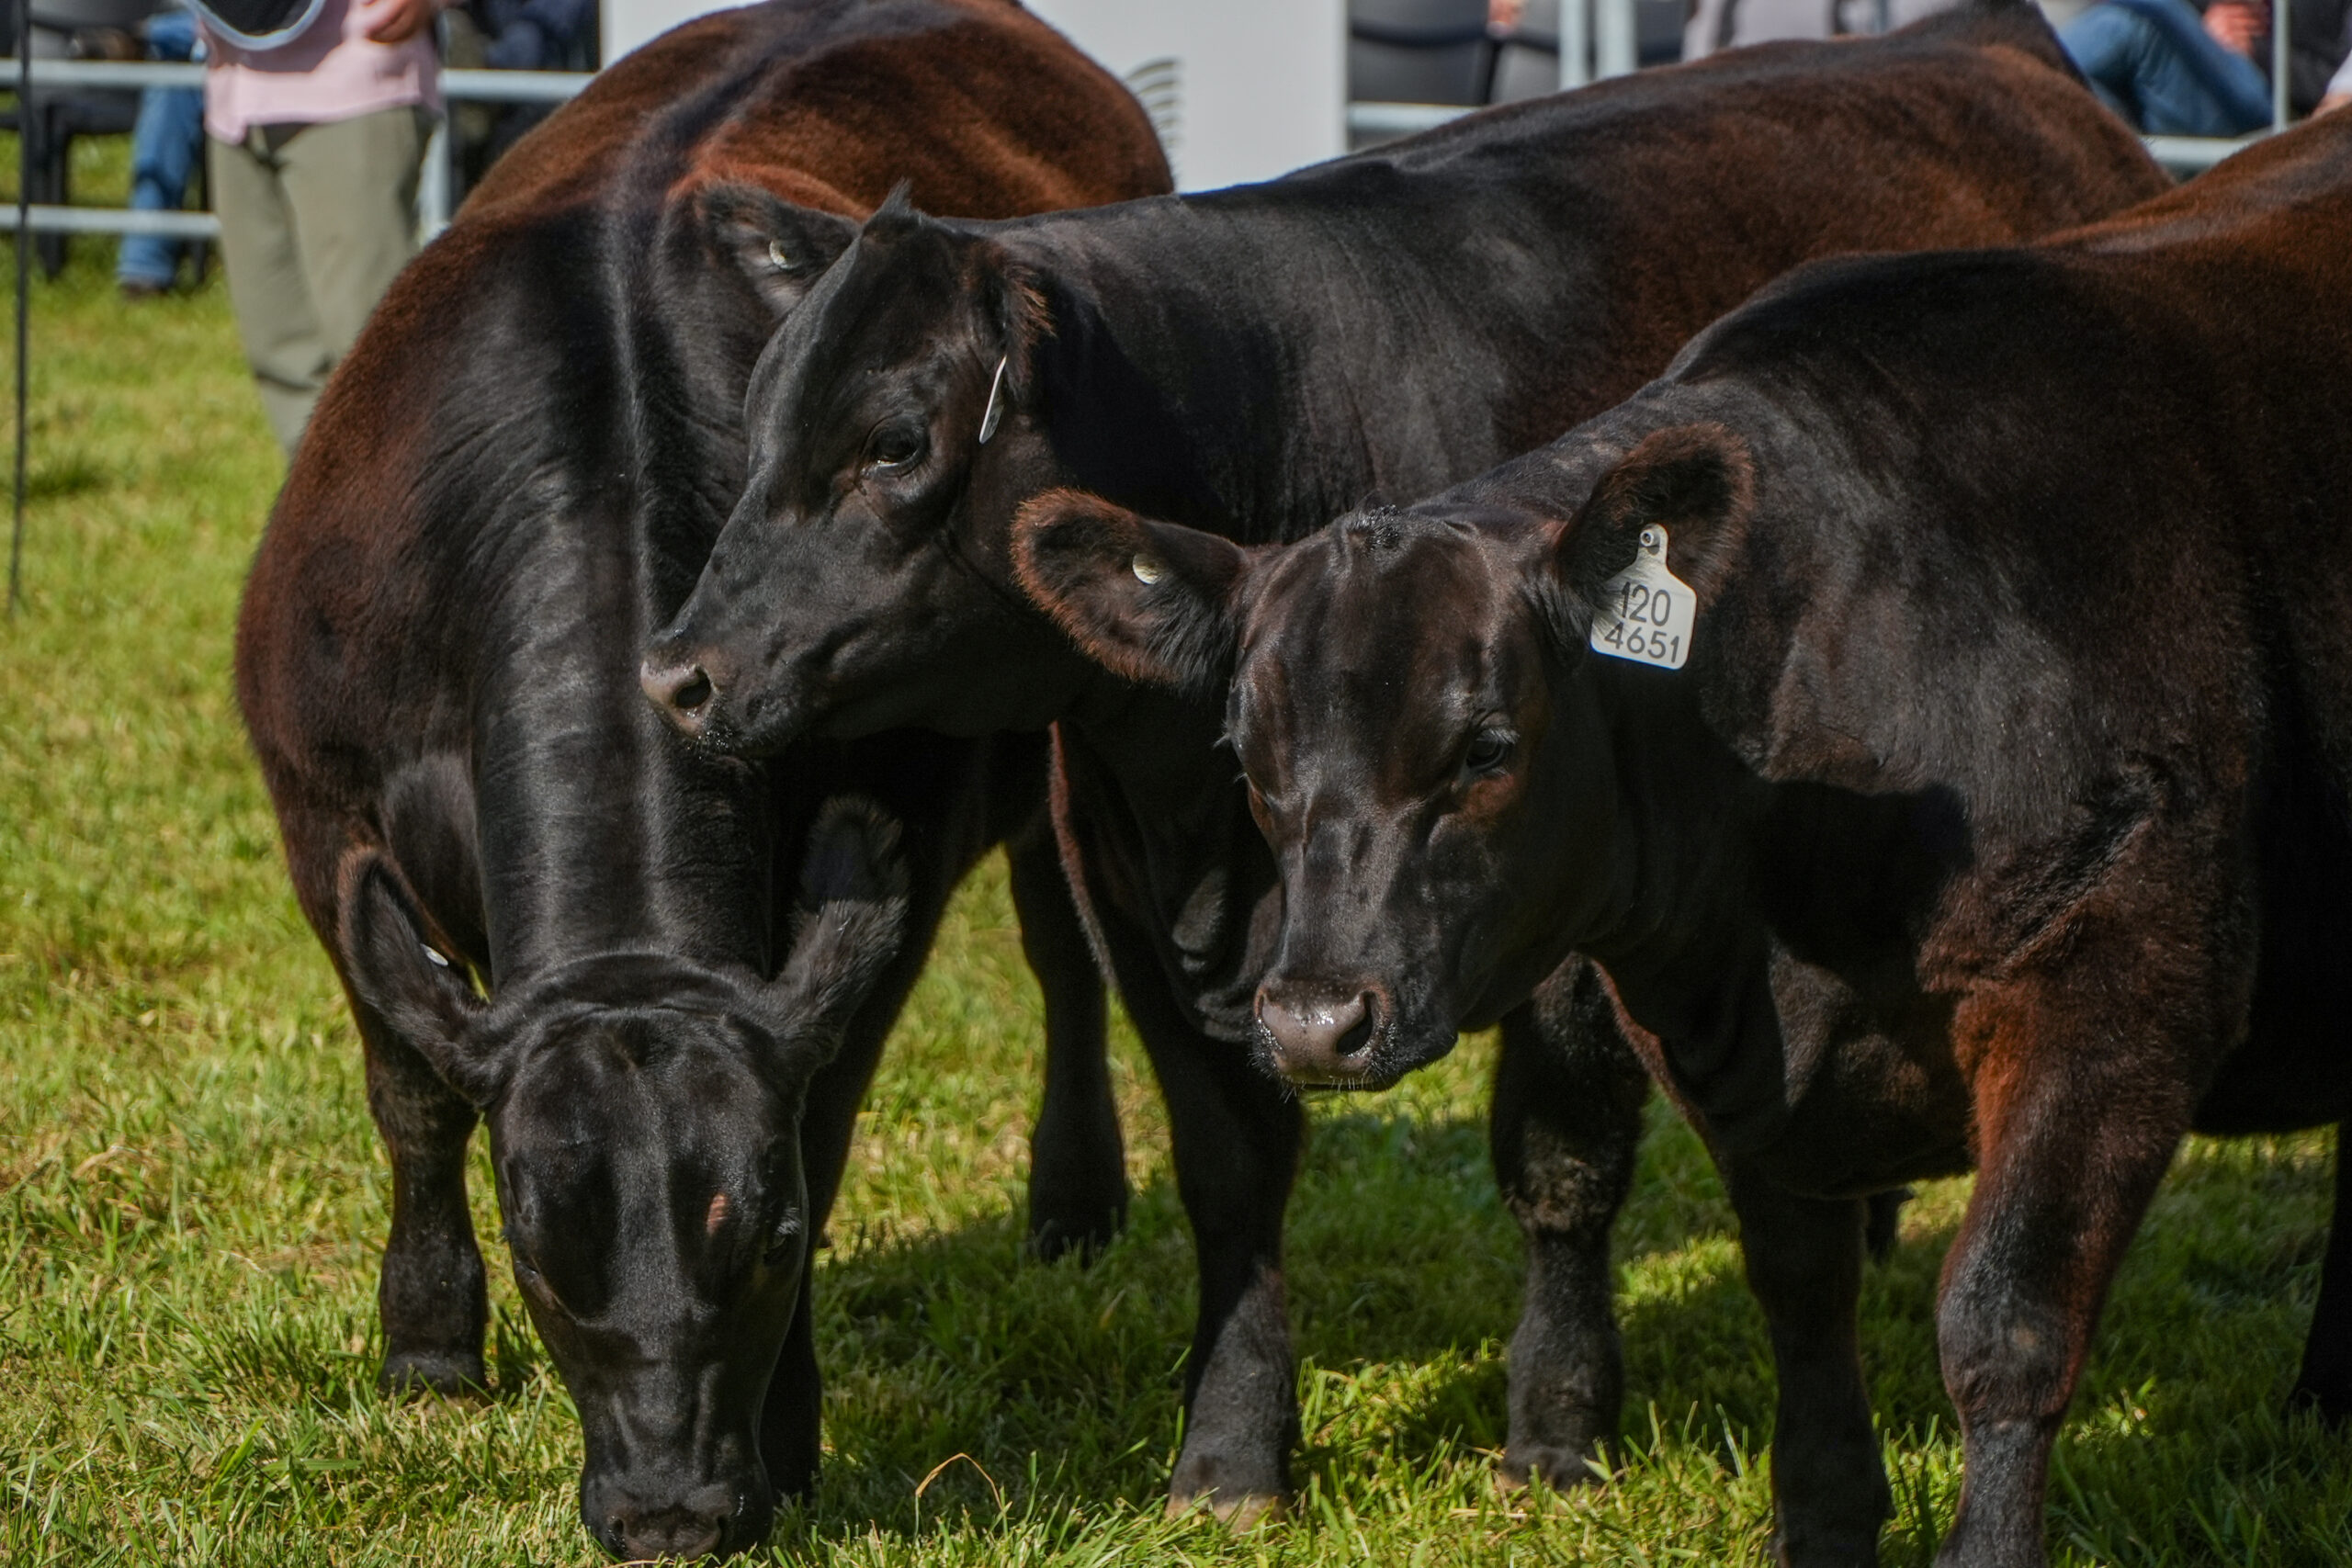
En este contexto, el mercado de invernada continúa mostrando firmeza. El precio del ternero alcanzó los $6.135 por kilo durante septiembre. Si bien en el mes registró una leve baja de $52, equivalente al 0,8%, la comparación interanual muestra una realidad muy diferente: acumula una mejora del 46,6% en los últimos doce meses, ubicándose 13 puntos porcentuales por encima de la inflación registrada en el mismo período.
Menos inflación y más actividad, en un campo que sigue mirando los costos
La situación es distinta para el novillito. Esta categoría registró una caída mensual del 4%, equivalente a $181 por kilo, para ubicarse en un valor promedio de $4.391. Además, su desempeño anual resulta considerablemente más moderado que el del ternero. En los últimos doce meses acumula una suba del 27%, es decir, 6,5 puntos porcentuales por debajo de la inflación.
La diferencia entre ambas categorías evidencia que la demanda por reposición continúa más dinámica que la correspondiente a la hacienda terminada para consumo. Los productores siguen valorizando los animales jóvenes, una señal que suele asociarse con expectativas de continuidad en la actividad y perspectivas favorables para los sistemas de recría y engorde.
En el mostrador, la carne vacuna también presenta signos de recuperación. Luego de cuatro meses consecutivos de retroceso, el precio del asado registró un leve incremento durante agosto. El corte alcanzó un valor promedio de $16.736 por kilo y acumula una suba del 55% interanual, superando en 23 puntos porcentuales la inflación del período.
Por otra parte, las relaciones insumo-producto muestran resultados mayormente favorables para el productor ganadero. El poder de compra del novillito mejoró frente a bienes estratégicos como el maíz, los tractores y las pick-ups. Para adquirir una camioneta se necesitaron en agosto un 23,8% menos kilos de novillito que un año atrás, mientras que la relación con los tractores mejoró un 26,4% en términos interanuales.
No obstante, el combustible aparece como una excepción. El poder de compra frente al gasoil continúa deteriorándose y acumula seis meses consecutivos de empeoramiento. Actualmente se requieren 0,53 kilos de novillito por litro de combustible, un valor que se encuentra 15% por encima del registrado un año atrás.
Así, la ganadería argentina transita una etapa marcada por una menor oferta de hacienda y una significativa reducción de la producción de carne. En ese escenario, los precios de la invernada continúan brindando señales positivas, mientras que los productores siguen atentos a la evolución de los costos y al comportamiento del consumo interno, variables que serán determinantes para el rumbo del negocio durante los próximos meses.