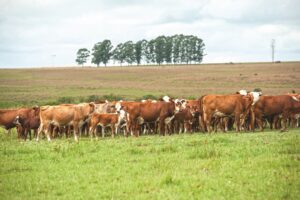
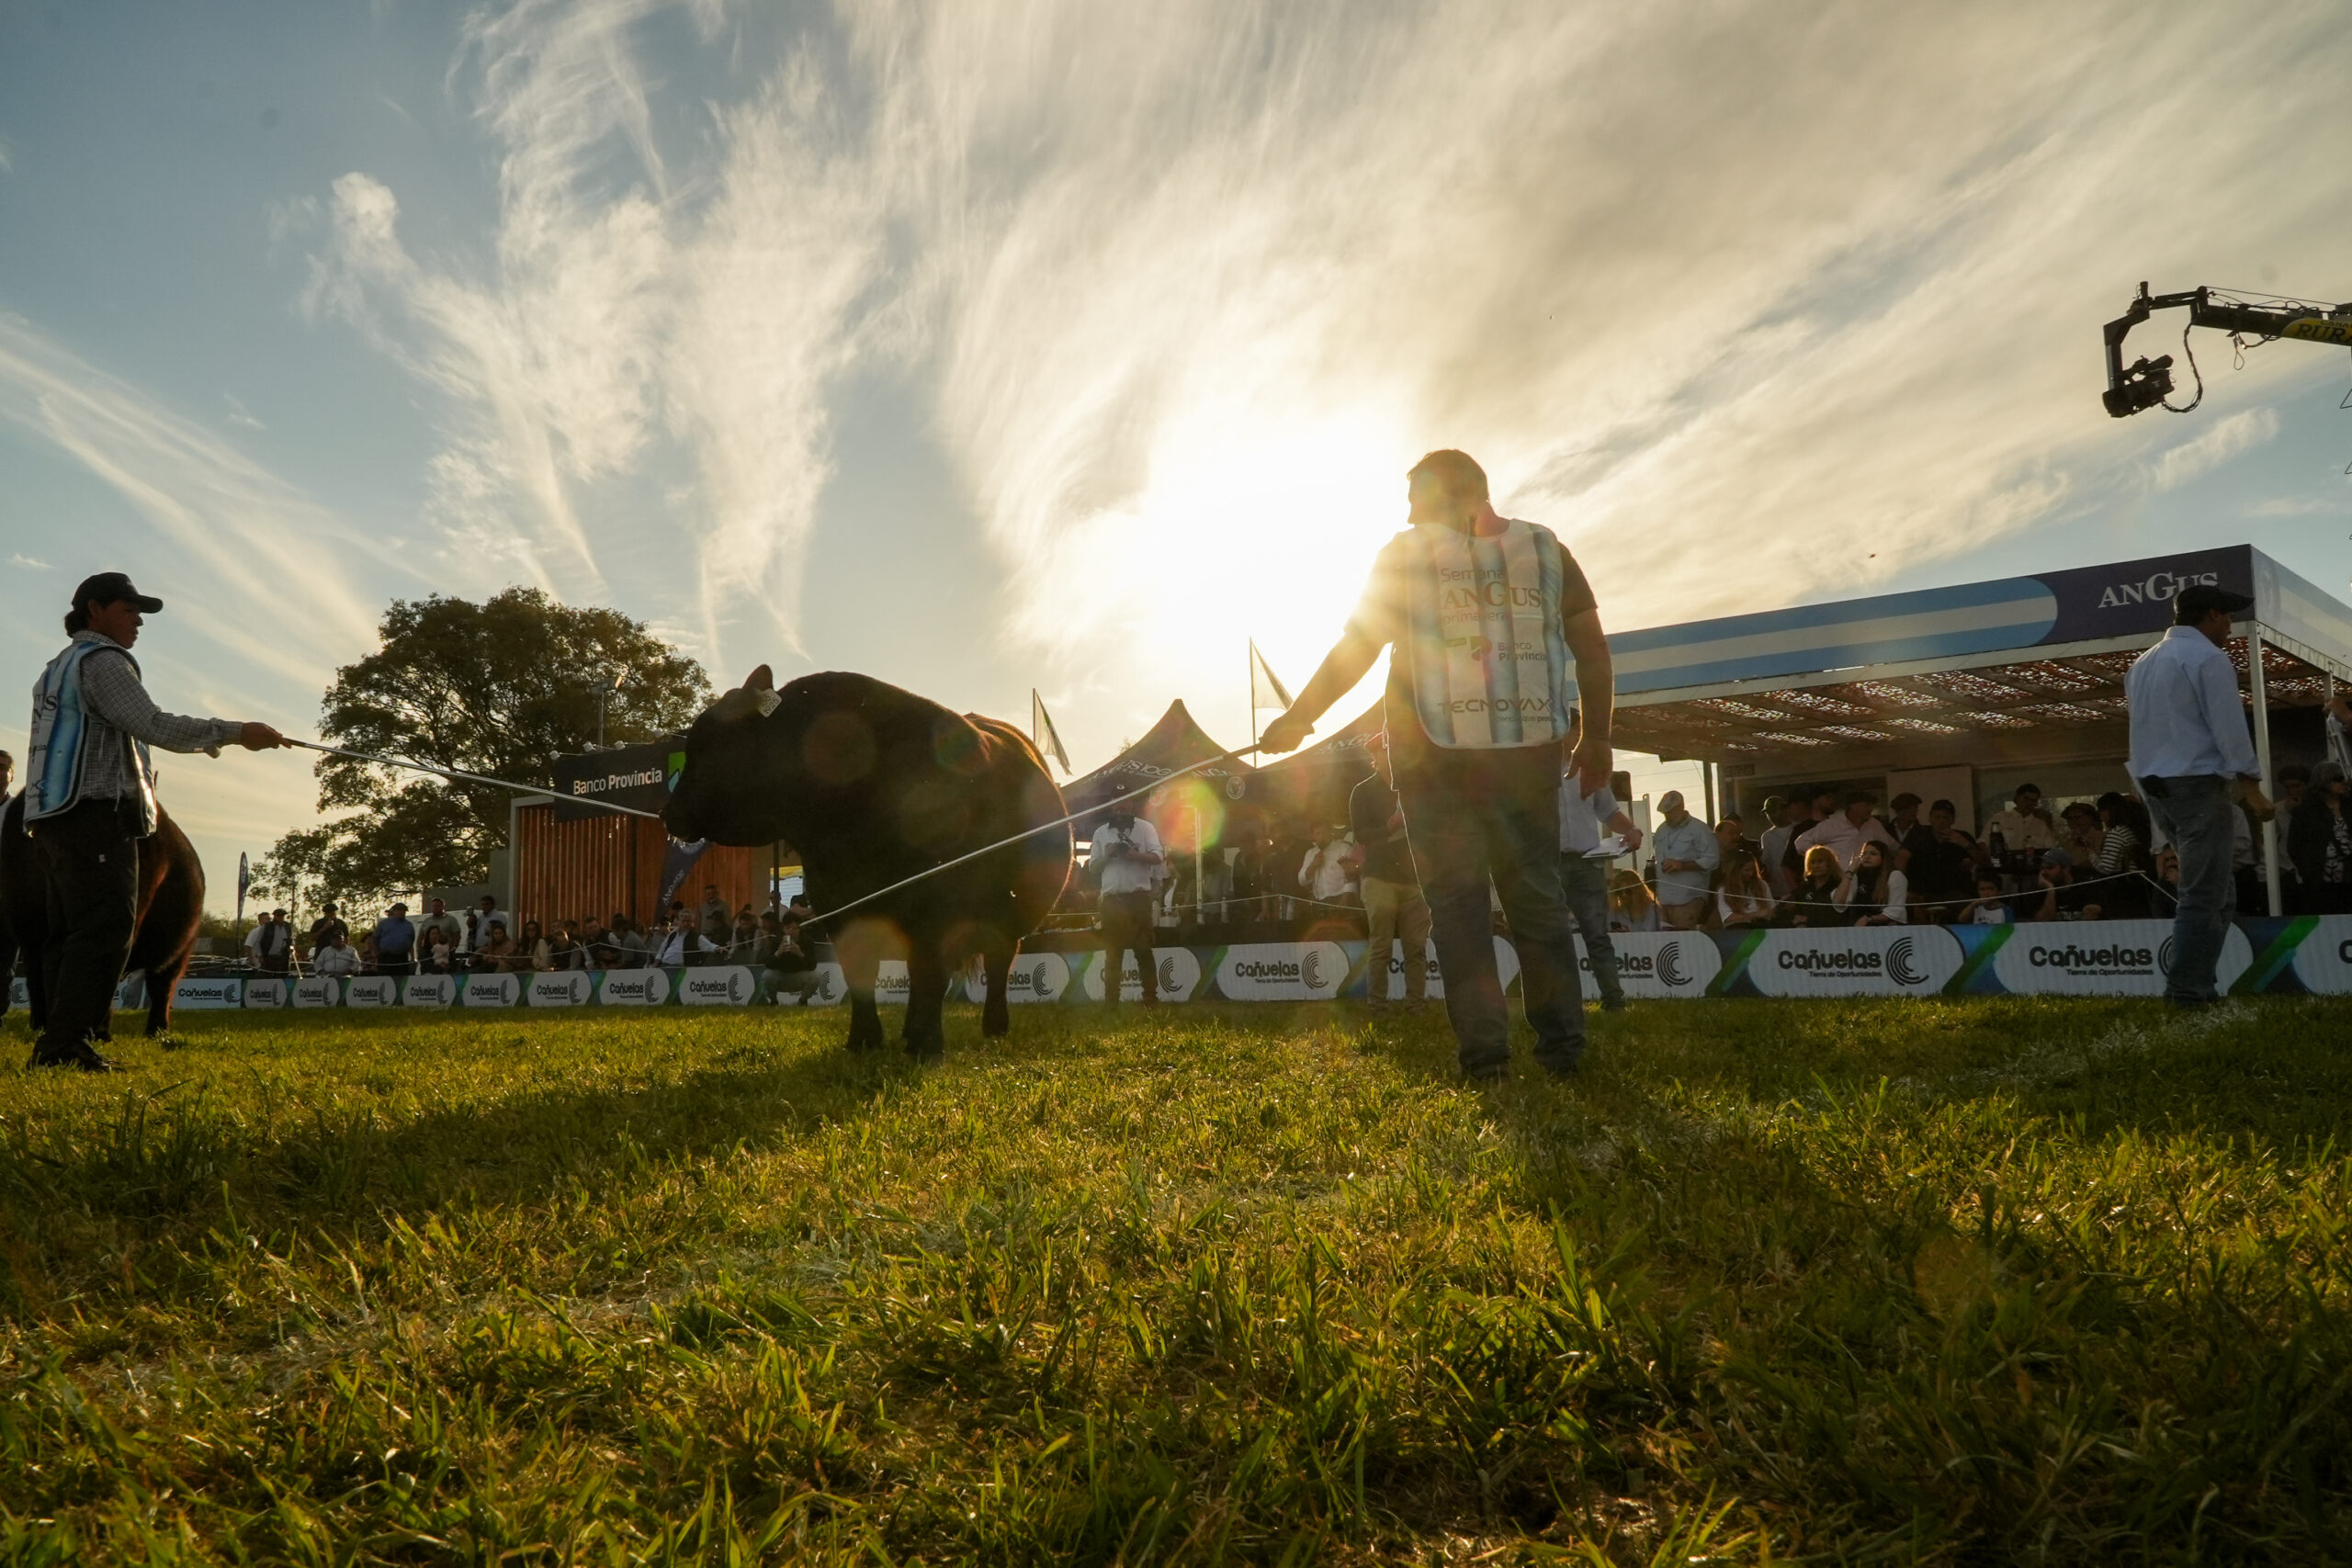
Tras años de liquidación de vientres y caída del stock bovino, el mercado ganadero argentino atravesó entre abril y septiembre un proceso de revalorización. La menor oferta de hacienda disponible comenzó a sentirse con fuerza en los corrales, los remates y las góndolas, dando lugar a una recuperación sostenida de los precios y a un cambio de ciclo.
Si hubo una noticia dominante en los informes de ganadería de los últimos meses, fue el impacto que comenzó a generar la reducción de la oferta de hacienda. El sector venía advirtiendo desde hacía tiempo que la fuerte faena de hembras registrada en años anteriores terminaría provocando un faltante de animales. Entre abril y septiembre, esa situación dejó de ser una proyección para convertirse en una realidad concreta.
Los distintos indicadores relevados durante el período mostraron una tendencia clara: cada vez hubo menos hacienda disponible para abastecer al mercado, mientras la demanda se mantuvo firme tanto en el mercado interno como en las exportaciones. Ese desequilibrio terminó impulsando una importante recomposición de valores en todas las categorías.
Un mercado que comenzó a sentir la escasez
Durante abril y mayo las señales todavía eran moderadas. La oferta seguía siendo relativamente fluida gracias a la salida de animales provenientes de sistemas intensivos y al movimiento habitual de otoño. Sin embargo, los analistas ya advertían que la cantidad de animales disponibles comenzaba a ser menor respecto de campañas anteriores.
La reducción del rodeo nacional, consecuencia de los efectos de la sequía y de decisiones defensivas adoptadas por los productores durante los años previos, empezó a reflejarse en los volúmenes comercializados. Los operadores coincidían en que la recomposición de stock requeriría varios ciclos productivos y que, por lo tanto, la oferta ganadera permanecería limitada durante un período prolongado.
Ganadería: menos faena y producción, pero el ternero sigue ganándole a la inflación
El valor de la invernada marcó el rumbo
Uno de los fenómenos más destacados del semestre fue la firmeza de los valores de la invernada.
Los terneros comenzaron a registrar aumentos constantes impulsados por una creciente competencia entre criadores, recriadores y feedlots. La expectativa de una menor disponibilidad futura llevó a muchos productores a buscar asegurarse hacienda para los meses siguientes.
A medida que avanzaba el invierno, la relación compra-venta continuó favoreciendo la demanda de animales jóvenes. Esa presión compradora reforzó los precios y anticipó que la escasez estructural comenzaba a instalarse en toda la cadena.
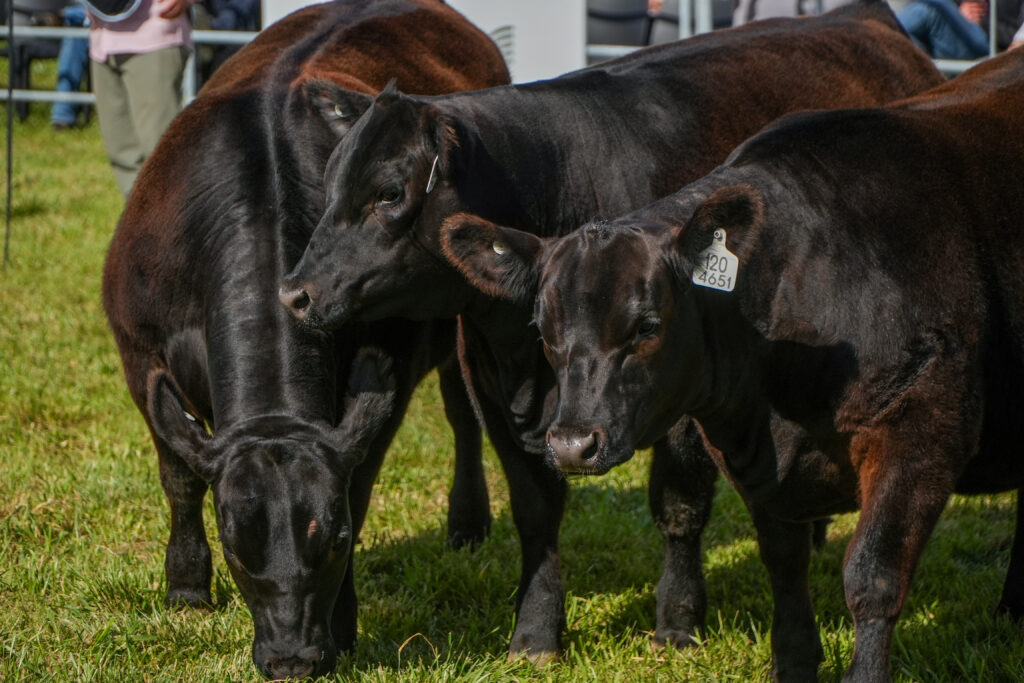
Menos vacas, menos carne
Otro aspecto recurrente de los informes fue la disminución de la faena de hembras.
Luego de varios años en los cuales muchas empresas y establecimientos debieron desprenderse de vientres por cuestiones climáticas y financieras, comenzó a observarse una actitud más orientada a la retención. Los productores procuraron conservar vacas y vaquillonas para recomponer rodeos, reduciendo así la cantidad de animales destinados a faena.
Esto generó una consecuencia directa: menos carne disponible para el mercado.
Granos: precios firmes y mejores relaciones de compra impulsan el escenario agrícola
La combinación entre menor faena y menor oferta de animales terminados fortaleció los precios de la hacienda gorda y mejoró los márgenes de distintas actividades ganaderas.
Exportaciones firmes y consumo resiliente
A diferencia de otros ciclos ganaderos, esta recomposición de precios coincidió con una demanda externa activa.
China continuó ocupando un lugar central dentro de las exportaciones argentinas, mientras que mercados de mayor valor agregado mantuvieron su interés por cortes premium y por productos de calidad diferenciada.
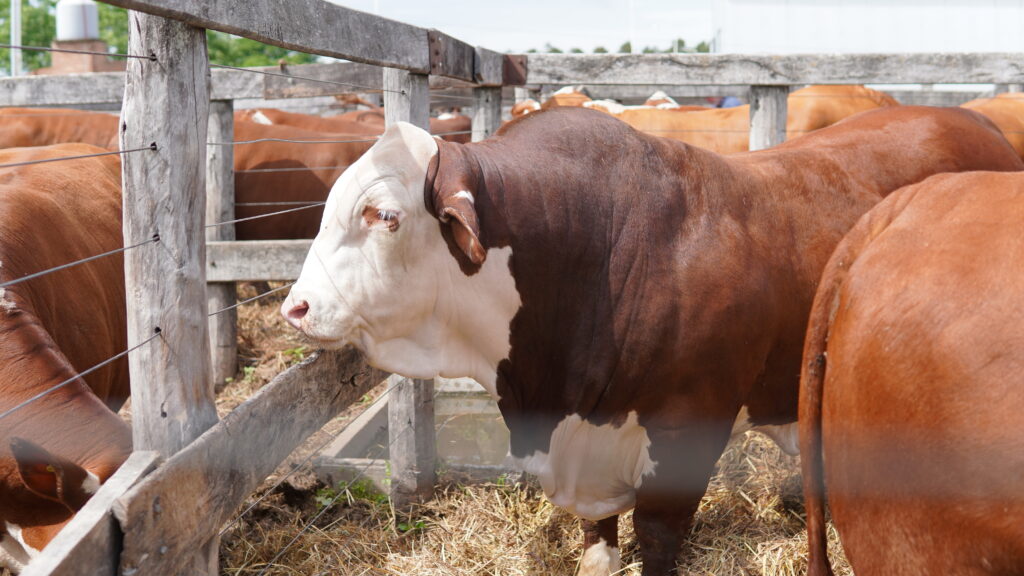
Al mismo tiempo, el consumo doméstico mostró capacidad de absorción pese al incremento de precios, permitiendo que la mejora de valores se trasladara progresivamente a lo largo de toda la cadena.
La coexistencia de una demanda sostenida con una oferta decreciente reforzó la tendencia alcista observada durante prácticamente todo el período analizado.
Los feedlots comenzaron a trabajar con otra perspectiva
Los establecimientos de engorde a corral también experimentaron cambios significativos.
La mejora del precio del gordo permitió aliviar parte de la presión que habían sufrido durante períodos anteriores. Si bien los costos de alimentación continuaron siendo una variable determinante, la recuperación de los precios de venta mejoró las perspectivas de rentabilidad.
Los operadores comenzaron a proyectar escenarios más favorables para los meses siguientes, respaldados por la expectativa de una oferta limitada y por la firmeza que seguían mostrando las distintas categorías.
Menos inflación y más actividad, en un campo que sigue mirando los costos
Un cambio de ciclo para la ganadería argentina
Entre abril y septiembre la principal noticia del negocio ganadero fue la consolidación de un nuevo escenario de escasez relativa de hacienda.
La reducción del stock nacional, la menor faena de hembras, la firmeza de la demanda y las expectativas de recomposición de rodeos conformaron un conjunto de factores que impulsó una significativa recuperación de precios.
Más que una simple suba coyuntural, los informes sugieren que el sector podría estar ingresando en una nueva etapa del ciclo ganadero, caracterizada por una menor oferta de animales y por una valoración creciente de la hacienda.
Para productores, consignatarios, frigoríficos e inversores, el mensaje que dejó el semestre es claro: después de varios años de ajuste, la ganadería volvió a ubicarse en el centro de la escena agropecuaria y todo indica que su proceso de recuperación todavía tiene recorrido por delante.